
行情中心 沪深京A股 上证指数 板块行情 股市异动 专题 涨跌情报站 盯盘 港股 研究所 直播 股票开户 智能选股
全球指数
数据中心 资金流向 融资融券 沪深港通 比价数据 研报数据 公告掘金 新股申购 大宗交易 业绩速递

5连板!002578:投资者参与交易面临极大风险

证券时报 11-06 20:26

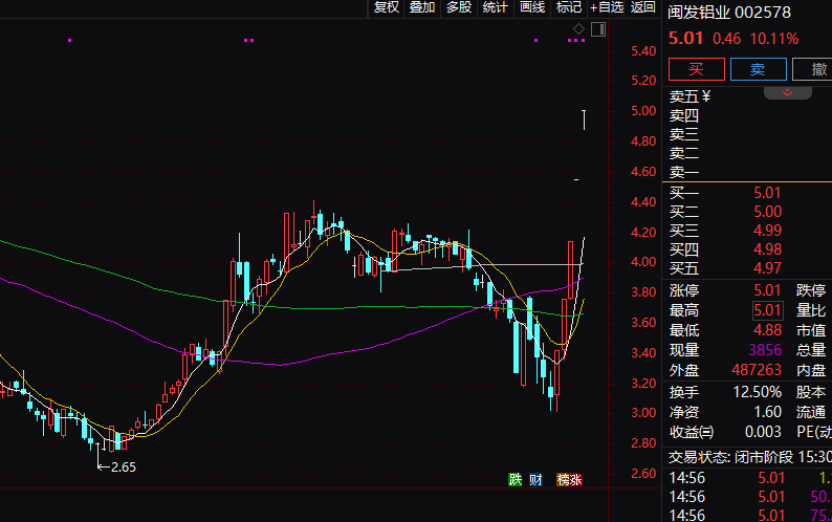
5连板闽发铝业提示风险!
闽发铝业 (002578) 最近5个交易日连续涨停,是近期A股市场表现最强的个股之一。
11月6日晚间,闽发铝业发布公告称,截至2026年11月6日收盘,公司股票连续5个交易日内(2026年11月2日至2026年11月6日)收盘价格涨幅偏离值累计超过50%,公司基本面未发生重大变化,但近期公司股票价格脱离基本面,投资者参与交易面临极大风险。
在上述公告中,闽发铝业还提醒,公司2025年度归属于上市公司股东的净利润为-2970.95万元,2026年1—9月归属于上市公司股东的扣除非经常性损益的净利润为-834.85万元,盈利基础较为薄弱,公司动态市盈率处于1315.7倍的较高水平。公司当前盈利水平与股票短期涨幅及市值规模明显不相匹配,估值显著偏高,存在较高的估值回落风险。
闽发铝业提及,公司主营业务工业铝型材包括光伏边框、光伏支架的研发、生产和销售,属于光伏产业链上游辅材环节。
2024年度,公司实现光伏型材销售收入6.05亿元,占总营收比重27.16%,毛利率3.05%;2025年度,公司实现光伏型材销售收入3.25亿元,占总营收比重17.14%,毛利率1.22%;2026年1-9月,公司实现光伏型材销售收入2.74亿元,占公司营业总收入17.45%,毛利率为3.13%。综合以上各年度,光伏产品对公司整体利润贡献较低。
闽发铝业还提及行业竞争加剧风险。公司表示,当前铝型材行业市场竞争加剧,加工费逐年降低。若未来下游行业需求持续低迷,行业竞争进一步加剧导致产品价格及加工费继续下行,可能导致公司毛利率水平下降,甚至无利可图,从而对经营业绩产生不利影响。

免责声明:用户发布的内容仅代表其个人观点,与九方智投无关,不作为投资建议,据此操作风险自担。请勿相信任何免费荐股、代客理财等内容,请勿添加发布内容用户的任何联系方式,谨防上当受骗。

举报

相关股票

相关板块

  • 板块名称
  • 最新价
  • 涨跌幅

相关资讯

扫码下载

九方智投app

扫码关注

九方智投公众号

头条热搜

涨幅排行榜

  • 上证A股
  • 深证A股
  • 科创板
  • 排名
  • 股票名称
  • 最新价
  • 涨跌幅
  • 股圈










