


上证报中国证券网讯10月26日,天华新能披露2026年第三季度报告。因同一控制下企业合并,公司对上年同期财务数据进行了追溯调整。以调整后数据计算,前三季度,公司实现营业收入113.20亿元,同比增长103.20%;归母净利润25.12亿元,同比增长2446.71%;扣非归母净利润25.06亿元,同比增长6682.44%;基本每股收益3.02元,同比增长2416.67%;经营活动产生的现金流量净额14.48亿元,同比增长159.87%。
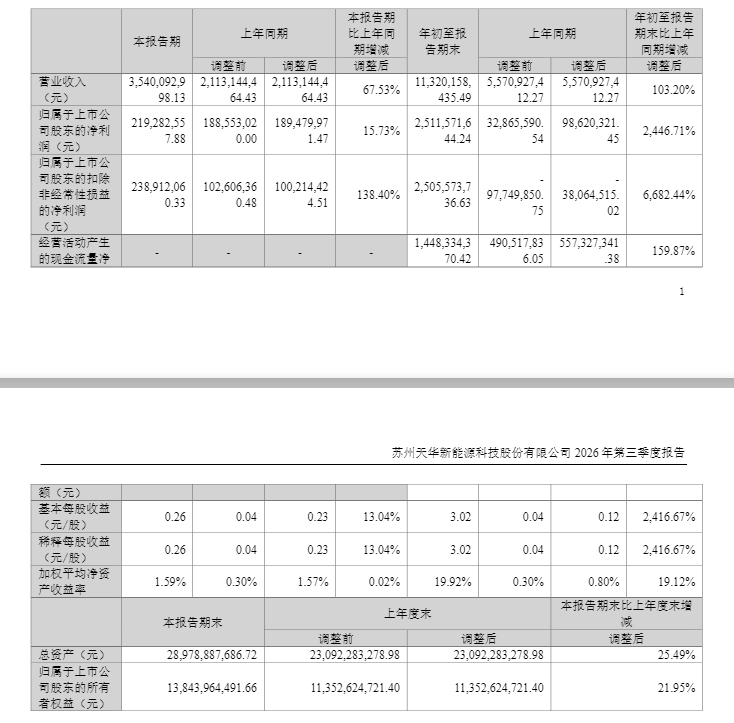
公司称,业绩变动主要系锂电材料产品量价齐升导致销售额增加。前三季度公司营业成本同比增长46.95%,增速明显低于营业收入,盈利水平得到修复;实现投资收益1.76亿元,同比增长52.84%,主要来自联营企业利润增加。同日公告显示,公司2026年前三季度计提各项资产减值准备合计约2.70亿元。
经营层面,公司同步推进原料储备与产能建设。截至三季度末,公司预付款项较期初增长100.16%至27.15亿元,主要为预付锂精矿采购款增加;存货规模较期初增长74.16%至39.83亿元,锂精矿及碳酸锂期末库存量同步提升;在建工程较期初增长270.58%至6.20亿元,锂电材料相关在建项目投入持续加大,为后续产能释放奠定基础。同时,公司现金流状况持续改善,经营活动现金流净额同比翻倍以上增长。
资料显示,天华新能主营新能源锂电材料、防静电超净技术产品及医疗器械三大业务,核心产品为电池级氢氧化锂与电池级碳酸锂,是锂离子电池正极材料的关键基础原料。
2026年以来,锂盐行业已从此前的结构性过剩转向全年紧平衡、季度结构性错配的新格局。中信建投研报测算,2026年全球碳酸锂总需求预计达232万吨至241万吨,全球碳酸锂产量预计为220.2万吨,行业整体存在供给缺口。动力电池产销维持韧性,与储能共同构成需求端双重支撑。供给端受国内锂云母产区整顿、三季度锂盐厂集中检修落地,叠加海外矿山产能爬坡节奏放缓、资源国出口政策收紧等多重因素制约,实际供给释放持续低于预期。








 沪公网安备31011802005267号











