


猪价下跌拖累养猪业务,温氏股份前三季度亏损49.61亿元。
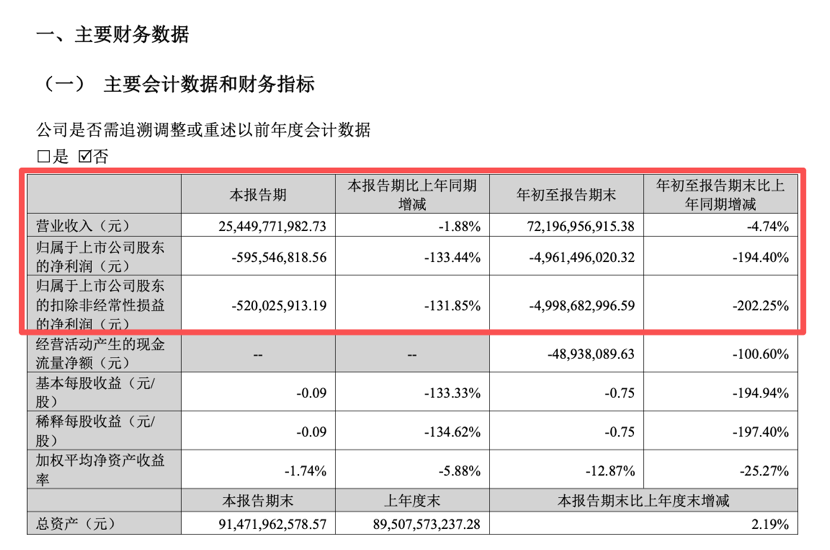
温氏股份(300498)10月21日披露2026年三季报:前三季度实现营业收入721.97亿元,同比下降4.74%;归属于上市公司股东的净利润亏损49.61亿元。其中,第三季度营业收入254.50亿元,同比下降1.88%;归母净利润亏损5.96亿元。公司称,业绩变动主要系主产品肉猪价格大幅下跌,养猪业务出现大额亏损。
销售数据方面,公司公告显示,7月至9月,温氏股份肉猪业务销量和收入逐月增长,但价格同比明显承压。肉猪销量由274.21万头增至298.83万头,收入由36.62亿元升至40.56亿元;7月毛猪销售均价10.80元/公斤,8月微升至10.86元/公斤后,9月回落至10.75元/公斤,同比下降18.44%,价格端对业绩的拖累仍在延续。
温氏股份的肉鸡业务则逐月回暖,肉鸡销量从11259.24万只增至12595.71万只,收入由27.21亿元增至37.31亿元,公司毛鸡销售均价由11.49元/公斤升至14.20元/公斤,9月同比上涨4.95%。
在9月举办的投资者交流活动上,温氏股份表示,猪价已持续低迷较长时间,周期反转的具体时点与幅度,产业端和市场端存在分歧,初步预计春节前后猪价有望迎来盘整拐点。公司称,行业普遍预期2027年实现盈利的确定性较高,盈利水平取决于今年三、四季度猪价走势和行业产能去化情况;从历史经验看,猪价低位运行时间越长,产能去化越充分,后续价格回升积蓄的能量越大。若明年行业仍普遍未能实现盈利,行业将出现大面积产能出清,后续猪价可能进入快速上涨阶段。
对于本轮猪价下行周期中产能去化较慢的原因,公司认为:一是近年来养殖行业集中度持续提升,头部企业融资渠道较为丰富,抗周期能力显著强于以往以散户为主的阶段;二是前期实现盈利的企业仍有较强资金储备;三是部分市场主体存在侥幸心理,寄希望于其他主体先行出清、自身逆势增产。上述因素叠加拉长了本轮亏损周期。随着亏损持续,部分行业参与者资金压力逐步显现,产能去化将呈加速态势。








 沪公网安备31011802005267号











