


明天A股有两家新股申购!记得打新。
格隆汇获悉,9月28日,联亚药业(301569)和南方乳业(920196)即将申购。
其中,联亚药业为创业板新股,发行价格7元/股,发行总数超过1.3亿股,发行市盈率27.99倍,与27.09倍的行业市盈率较为接近,顶格申购需持有深市市值18.5万元。
南方乳业为北交所新股,发行价格14.21元/股,发行总数为3518.52万股,发行市盈率11.99倍,顶格申购需要资金1749.82万元。
鉴于近年来A股打新赚钱效应好,建议这两家新股都积极参与申购。截至9月27日,2026年A股上市的120家新股在上市首日全部收涨,首日平均涨幅超2倍,这也意味着,投资者打中新股后,在上市首日卖出就能赚一笔,所以打新值得参与。
但公司上市后建议谨慎关注,毕竟新股在上市首日大涨后,估值大幅抬升,后续股价存在一定下跌风险。
下面介绍一下这两家公司的详细情况。
1
联亚药业为仿制药企业,来自江苏南通
联亚药业成立于2005年,注册地位于江苏省南通市。
公司董事长张国华出生于1949年,美国国籍,博士学历。他先后取得中国药科大学药学学士学位、南京药学院药剂学硕士学位、美国费城药学院药剂学博士学位;此前他曾先后任职于先灵葆雅公司、罗氏公司、杜拉美德制药等公司。
联亚药业主要从事复杂药物制剂的研发、生产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。
其中,缓控释制剂是公司最主要的产品。与普通剂型相比,缓控释制剂的给药频率低,可降低血药浓度的峰谷波动、减低与血药峰值相关的毒副作用,显著提高患者依从性。
目前,公司产品主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域。其中多个产品在美国拥有领先的市场份额,另有多个产品已在中国获批或申报。
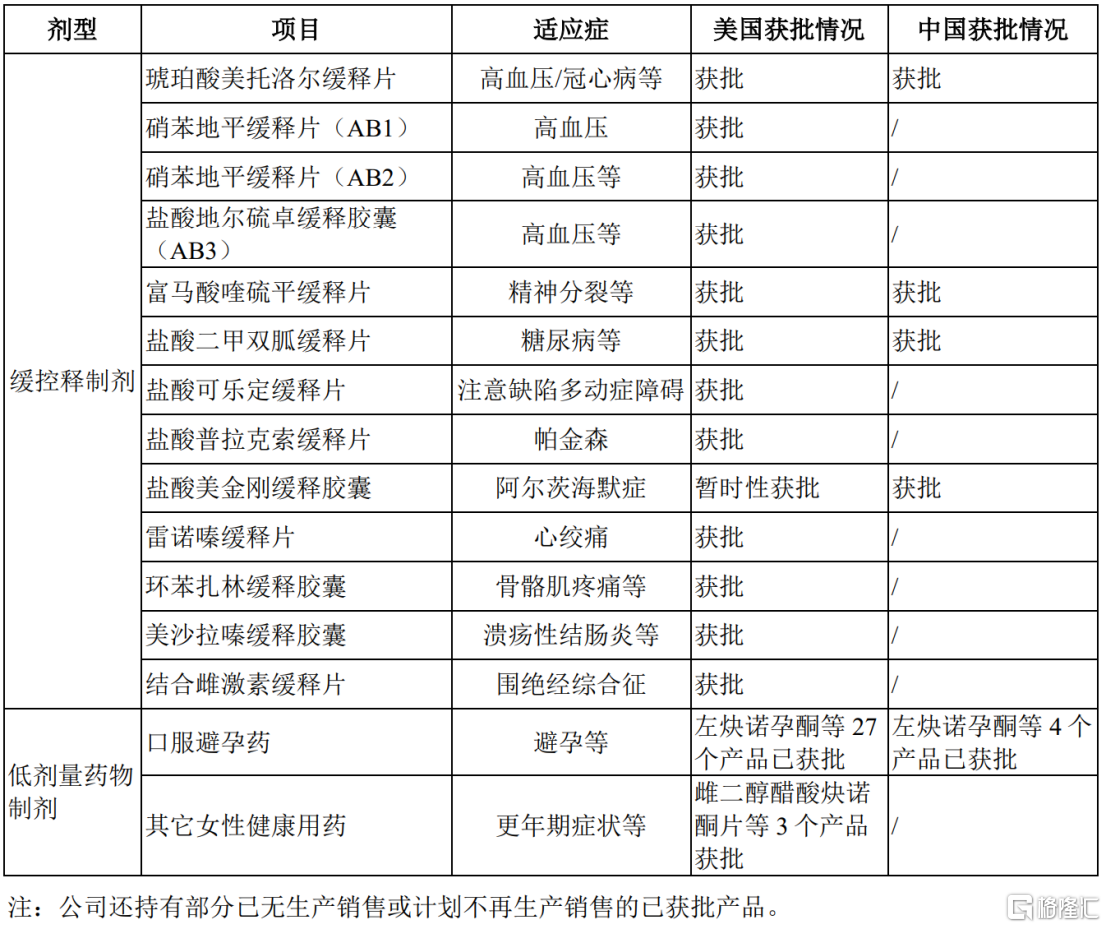
截至报告期末,公司已获批尚在生产或销售产品情况;图片来源于招股书
业绩方面,2023年、2024年、2025年(简称“报告期”),联亚药业的收入分别约7亿元、8.66亿元、8.95亿元,综合毛利率分别为50.19%、54.49%和55.73%,净利润分别为1.16亿元、2.6亿元、2.28亿元,2025年净利润有所下降。
2026年1-6月,联亚药业的营业收入约4.92亿元,较上年同期增加11.59%,主要得益于公司结合雌激素缓释片产品于2025年10月获批上市,2026年上半年销售超8400万元,为公司带来收入增量。同期净利润同比增长36.80%。
联亚药业预计2026年1-9月实现营业收入较上年同期增长10.01%至21.59%,扣除非经常性损益后归属于母公司所有者的净利润较上年同期增长37.69%至52.18%。公司预计业绩的增长主要得益于结合雌激素缓释片持续贡献收入增量。
值得注意的是,报告期内,公司境外销售占主营业务收入的比例分别为68.97%、61.93%及63.15%,境外销售占比较高,且境外收入主要来自于美国。同时,公司主要原材料采购亦主要来源于境外,公司生产经营受到中国及海外贸易政策变动的影响。
此外,美国仿制药市场竞争较为充分,同规格药品或具有类似药效产品的获准注册并推向市场,均会加剧市场竞争,并对既有药品的价格和市场份额造成冲击。一旦有新的仿制药企以低于现有产品的市场价格进行销售,公司产品价格水平和行业盈利水平会面临迅速下降风险。
2
南方乳业为乳制品公司,来自贵州贵阳
南方乳业注册地为贵州省贵阳市清镇市,实际控制人为贵阳市国资委。
公司集乳制品、乳饮料的研发、生产、销售以及奶畜养殖于一体,主要产品包括各类低温乳制品(巴氏杀菌乳、发酵乳、低温调制乳)、常温乳制品(灭菌乳、调制乳)、含乳饮料、其他乳制品及生鲜乳等,拥有“山花”、“花都牧场”、“花溪老酸奶”、“贵草”等乳制品品牌。
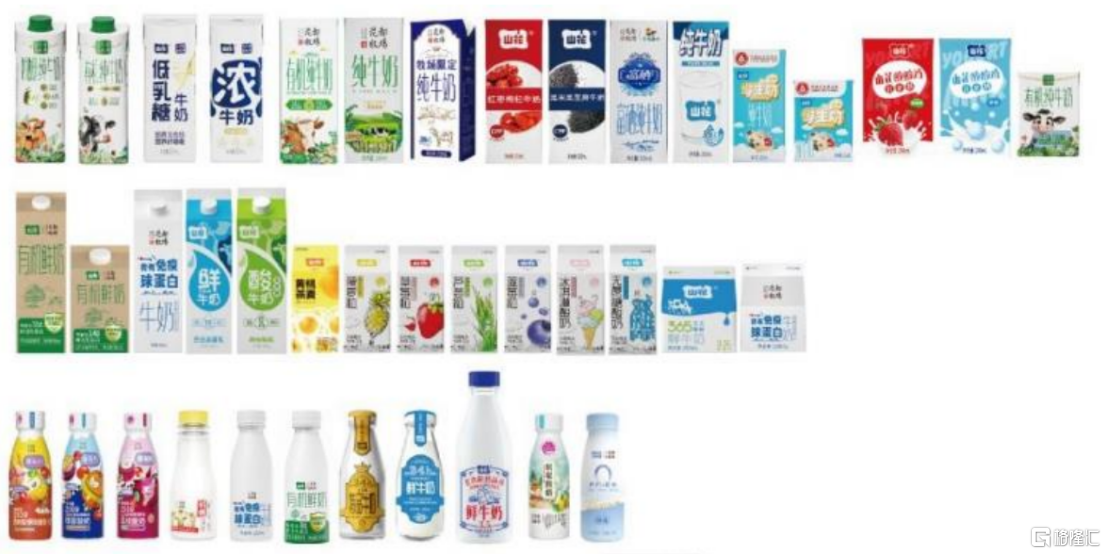
公司部分产品情况,图片来源于招股书
具体来看,2023年、2024年、2025年(简称“报告期”),南方乳业97%以上的营收来自于乳制品,其中60%以上的营收由常温乳制品贡献,低温乳制品的营收占比超过33%,含乳饮料的营收占比很低。
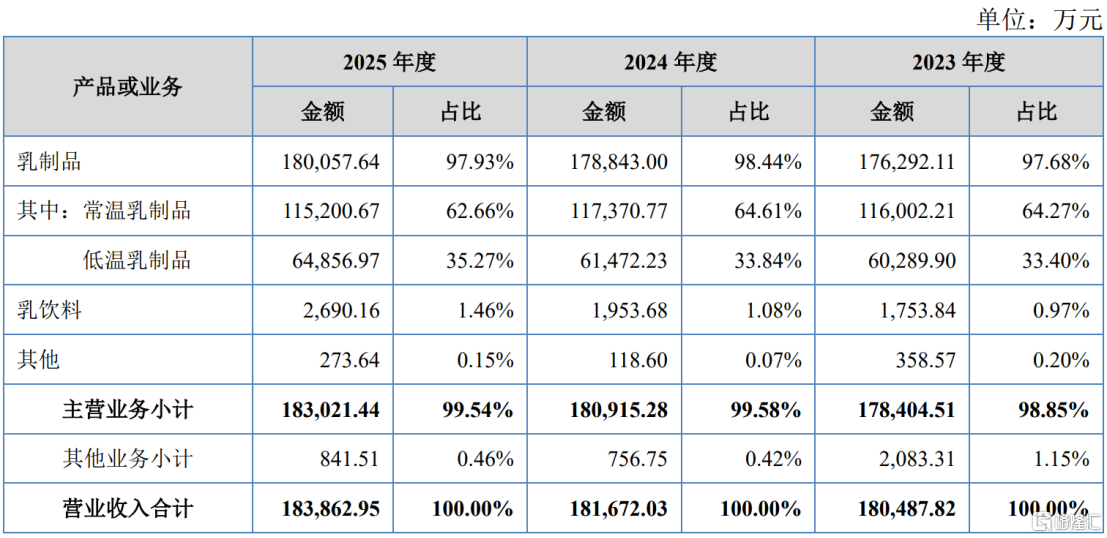
公司主营业务收入按产品种类划分,图片来源于招股书
业绩方面,在我国乳制品市场零售规模整体增长的背景下,南方乳业的业绩也呈小幅增长趋势。2023年、2024年、2025年,公司营业收入分别约18.05亿元、18.17亿元、18.39亿元,主营业务毛利率分别为24.70%、28.29%及29.84%,对应的净利润分别约1.95亿元、2.02亿元、2.19亿元。
结合公司经营计划、财务预算、经营状况等因素,南方乳业预计2026年1-9月营业收入同比增长幅度为2.71%至3.62%;预计归属于母公司所有者的净利润同比增长幅度为-9.34%至-3.66%。
公司盈利能力与宏观经济波动、经营策略、竞争态势和管理能力等诸多因素密切相关,未来如果消费市场疲软或行业竞争加剧,南方乳业存在业绩增速放缓或下滑的风险。
值得注意的是,南方乳业的产品收入高度集中于贵州省内,贵州省内的主营业务收入占比超过90%。与全国性乳品企业如伊利股份、蒙牛乳业等相比,公司品牌在全国性市场上知名度不高,品牌影响力在全国市场范围内较为有限。








 沪公网安备31011802005267号











