项目集中开工!这个行业抢装需求正加速启动
脱水回顾:
今日内容:
Ⅰ
项目集中开工!这个行业抢装需求正加速启动?
海上风能是一种可再生能源利用海上的风力来产生电力。相比于传统的燃煤发电厂或核能发电厂,海上风能具有许多优势。不仅风力上更为强劲稳定,还具有较高的发电效率,还不会产生二氧化碳等温室气体和有毒废物的排放。其开发建设也为相关的产业和就业市场提供了新的机会。
在上半年项目启动不及预期下,为完成“十四五”期间的目标,下半年海风开工密集启动,将迎来“抢装”需求,机构认为24年有望迎来海风建设大年。
根据国家能源局统计,2023年上半年,国内新增海风装机1.1GW,预计23年全年实现全容量并网的海风项目约为5.59GW。其中截止9月底已有三个海风项目实现并网,此外,另有约4.7GW项目,已经基本完成项目施工,预计年内将实现并网。
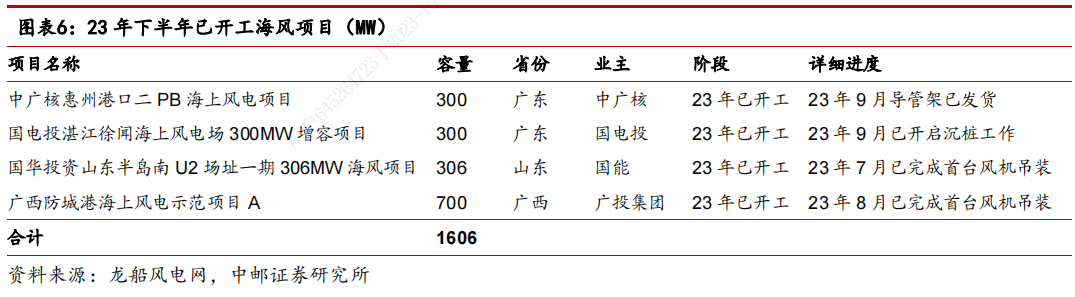
除了上述预期年内并网项目外,23年已开工海风项目还包括“中广核惠州港口二PB0.3GW”、“国电投湛江徐闻增容0.3GW”、“国华投资山东半岛南U2场址一期0.3GW”、“广西防城港海上风电示范项目A0.7GW”,合计1.6GW。根据最新招标信息,以及相关政府政策要求,乐观预期年底前将有8.5GW项目启动开工事项,已开工+待开工项目合计超10GW。
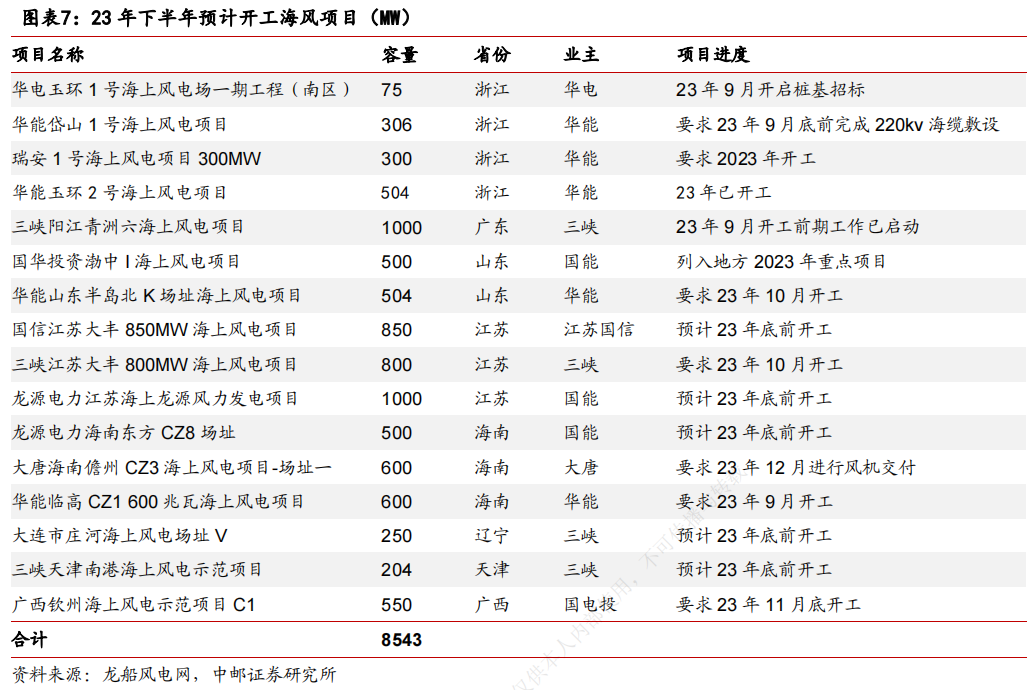
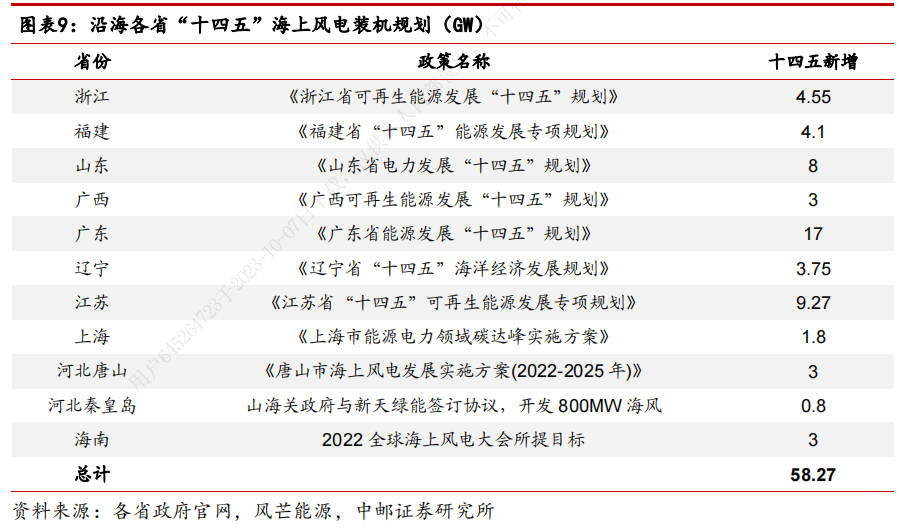
如果上述项目都能够如预期动工,则意味着24年底前装机需求可以达到9-10GW。如果以各省“十四五”规划,海上风电规划总容量近60GW来看,21-23年海风并网规模为27.55GW,相较装机目标有较大差距,按照规划反推,24-25年待装机容量近30GW,项目储备丰富。从当下起,海风项目将迎来加速抢装的建设大年。
市场格局来看,不同于陆风风机相对分散的状态,当前海风主机龙头优势明显。明阳合计获得7.6GW订单,市占率36%,排名第一,并在广东区域保持绝对领先地位,其次为电气风电、金风科技、远景能源,订单体量在3GW左右,市占率约15%,此外,中国海装、东方风电均获得1.5GW以上订单。
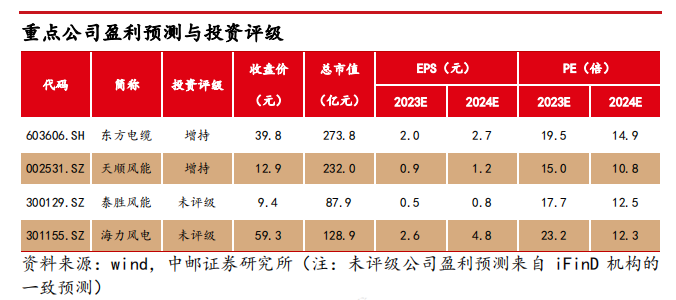
上市公司投资机会方面,除了上述企业之外,还可以留意相关海风产业链零件等配套企业的发展机会。其中,东方电缆是国内海缆龙头,受益广东海风开工复苏。天顺风能是海上桩机龙头,在导管架布局领域领先,同样也受益广东装机复苏和深远海加速推进。
Ⅱ
产线丰富产能扩建,国内血液制品龙头!
天坛生物:公司主营业务为血液制品的研发、制造、销售及咨询服务,目前在全国十四个省、自治区拥有50余个单采血浆采集基地,血液制品生产用健康人血浆的釆集规模处于国内领先地位。旗下的血液制品企业在国内血液制品行业占据多个第一。
标签:血制品龙头、国资背景、产线丰富、产能布局
看点一:血制品龙头
公司是国内最早开始从事血液制品工业化生产的企业之一,浆站数量及年采浆规模均保持国内领先,集中优势资源专注血液制品的研发、生产,目前是国内血制品企业中产品线最丰富的厂商之一,经历数十年发展积淀,是国内从事血液制品研发、生产、销售业务厂商中的龙头企业,集团规模、效益和综合实力居于全球同行业领先地位,拥有从科技研发到国际经营的大健康全产业链,以及众多的国家级战略性科技创新平台和研发机构。
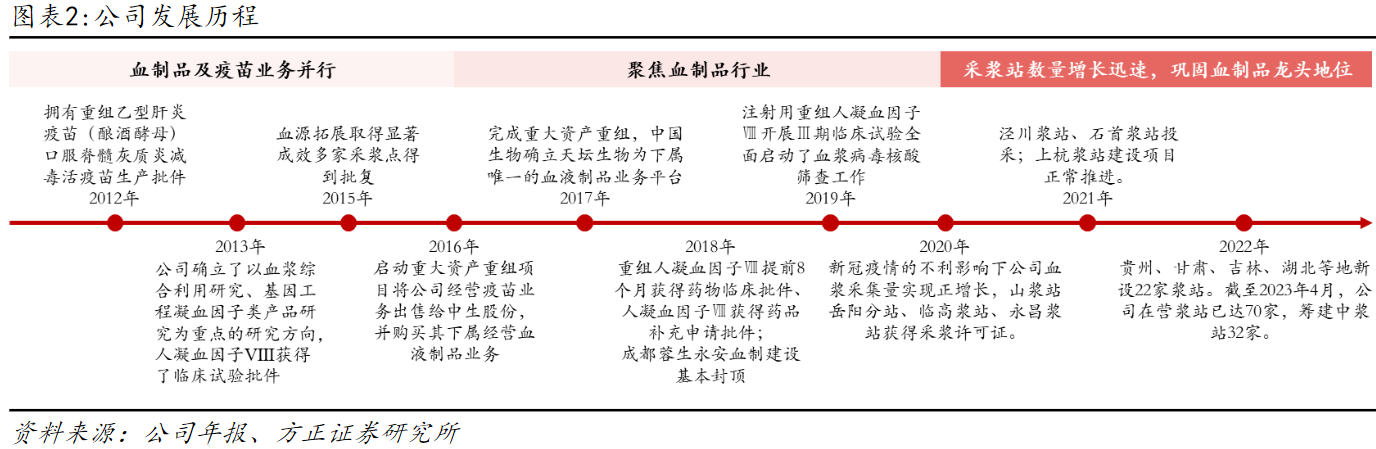
研报菌划重点:公司在2010年以及2017年分别进行了两次重大资产重组,过程中剥离了疫苗业务,聚焦血制品业务。
看点二:国资背景
公司经过资产重组后,成为中国生物旗下唯一的血液制品公司,背靠国药集团,具备资源优势,实际控制人为国药集团—是由国务院国资委直接管理的中央企业,控股股东为中国生物技术股份,依托国药集团和中生股份强大股东资源的独特优势,加强浆站的开拓及业务的发展。
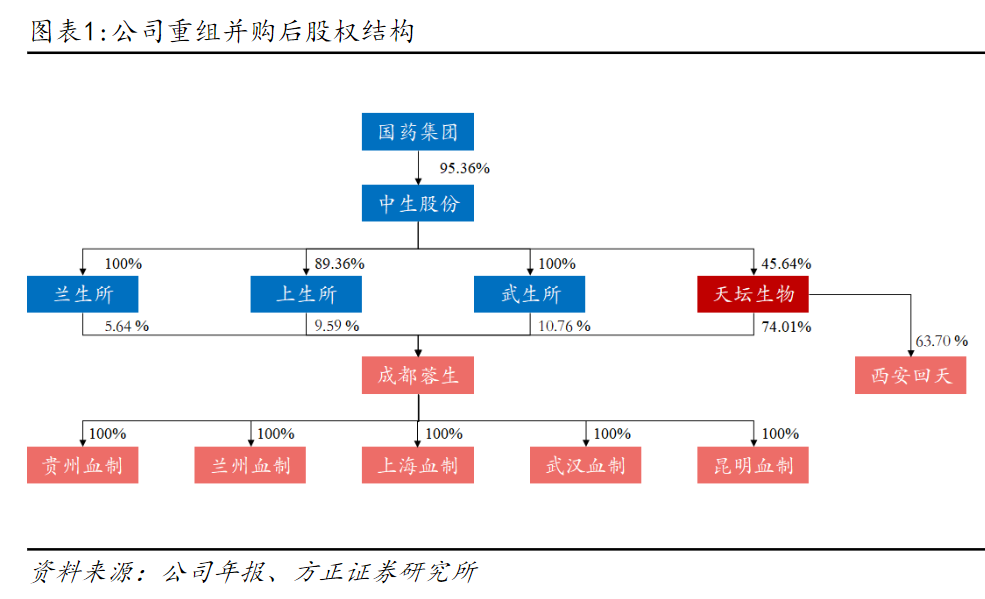
研报菌划重点:公司实控人国药集团、控股股东中国生物具备强大的综合资源优势。
看点三:产线丰富
公司血制品产线丰富,规格齐全,主营业务规模处于国内领先地位,拥有人血白蛋白、静注人免疫球蛋白、人凝血因子VIII,破伤风人免疫球蛋白、狂犬病人免疫球蛋白、乙型肝炎人免疫球蛋白等14个品种、72个产品生产文号,旗下子公司也在不断补充产品线。
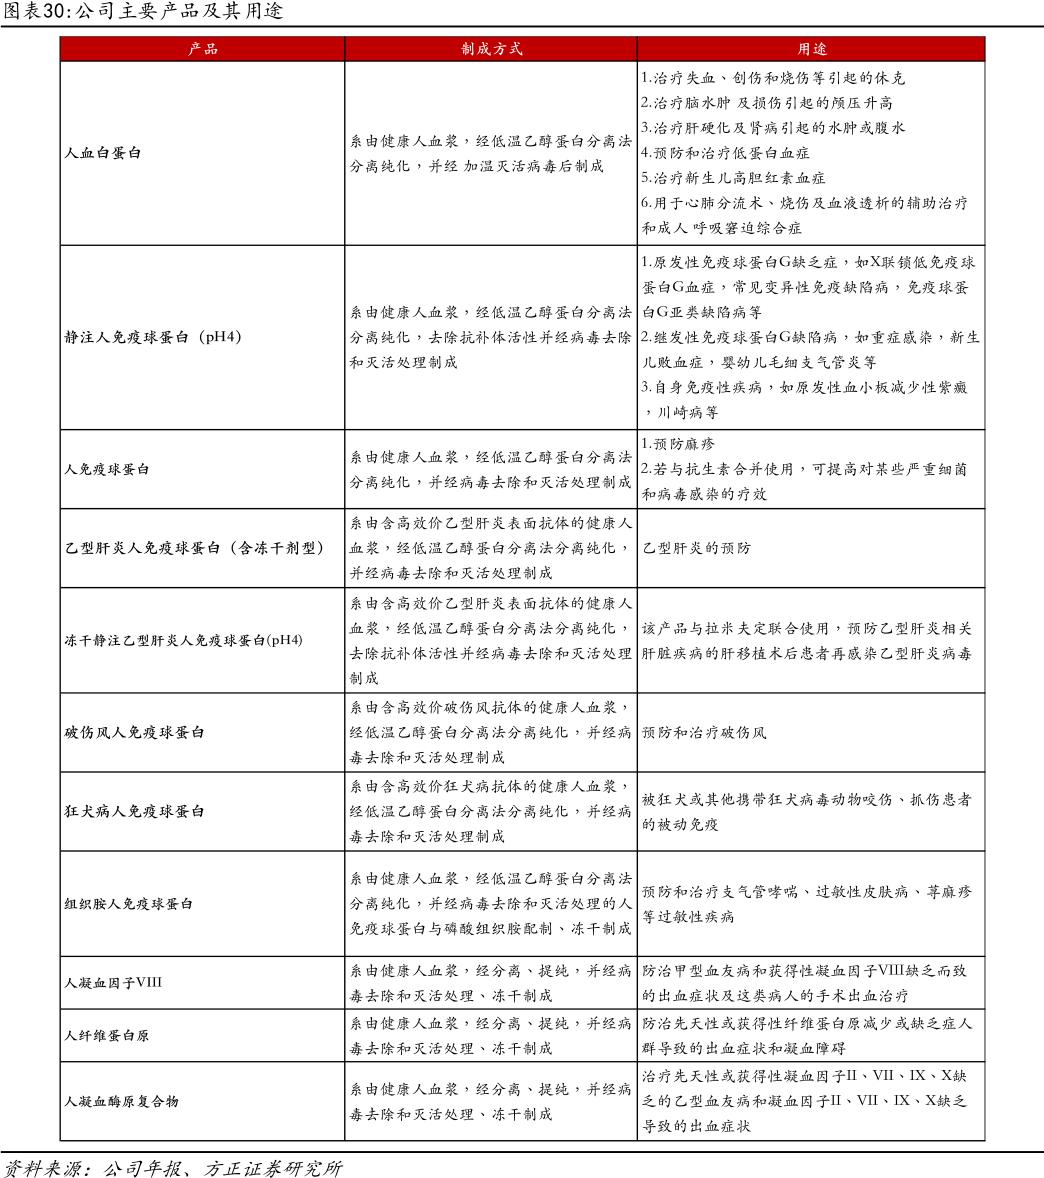
研报菌划重点:公司目前主营产品全部为血液制品,是目前国内血制品企业中产品线最丰富的厂商。
看点四:行业集中度
公司2021年我国血液制品市场规模达383亿元,对比欧美成熟市场仍有较大成长空间,近年来大型血液制品公司通过兼并、收购的方式,使我国血液制品行业集中度得到大幅提升。目前已形成以天坛生物、上海莱士、华兰生物、泰邦生物等大型血液制品公司为行业龙头的局面。
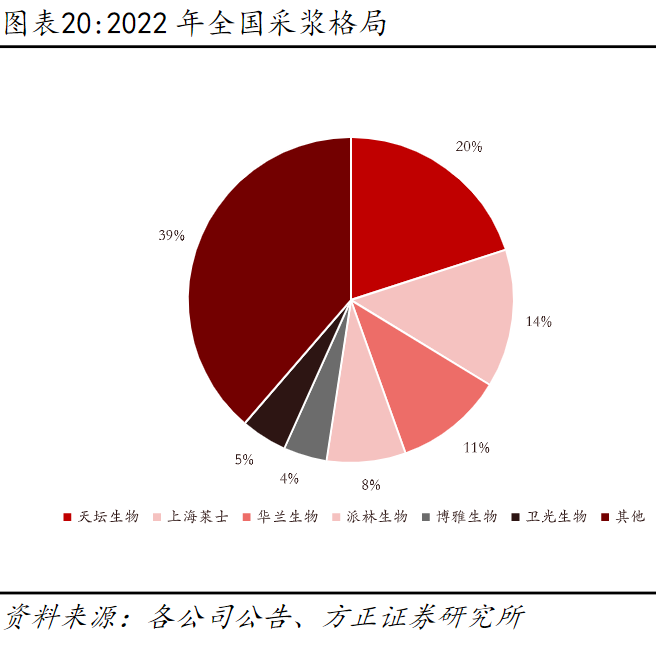
研报菌简评:由于政府在血液制品企业拓浆上设置了高门槛,预计未来行业集中度将进一步提升,形成强者更强的局面。
看点五:产能布局
公司新增3600吨产能生产基地建设中,为实现可健康持续发展,进一步扩大生产规模,三个血液制品生产基地设计产能均为1200吨,产品包含白蛋白、球蛋白和因子类产品,目前永安厂区已开始投产,未来随着云南项目和兰州项目逐步建成投产,将拥有三个单厂投浆能力超千吨的血液制品生产基地,综合实力将持续提升。
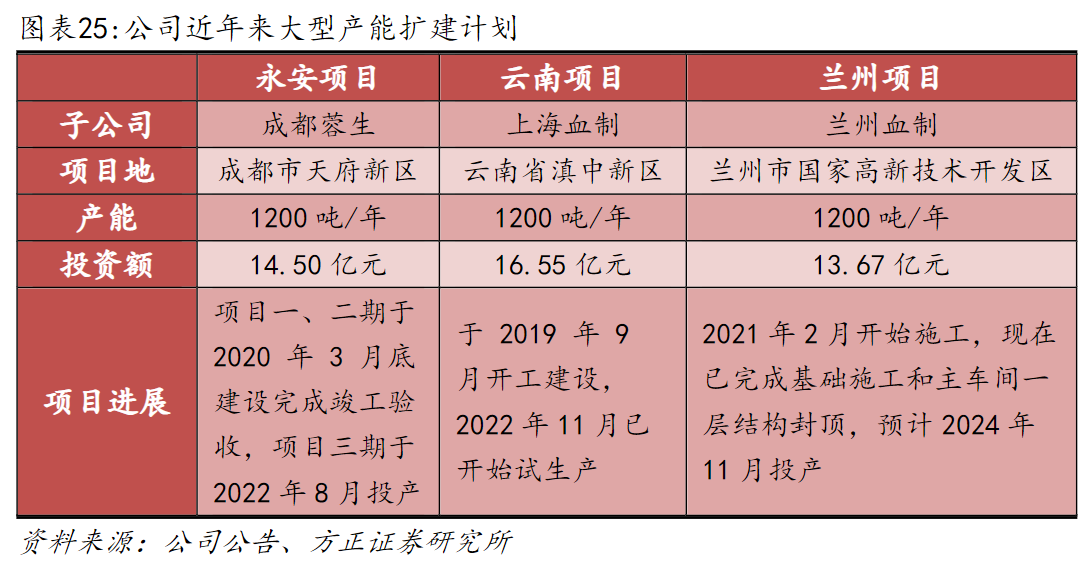
研报菌划重点:按往年公司浆站建设速度,更多浆站投入运营,为业绩增量带来远超行业水平的弹性。
参考资料:
1、20231007-中邮证券-海风项目或迎集中开工,看好“十四五”抢装需求
2、20231008-方正证券-天坛生物-600161-公司深度报告:国内血液制品龙头,规模与效率迎来双重提升
【免责声明】以上内容仅供您参考和学习使用,不作为买卖依据,据此操作风险自负!投资有风险,入市需谨慎。本文观点由九方智投黄波编辑整理(登记编号:A0740620120007)
免责声明:以上内容仅供参考学习使用,不作为投资建议,此操作风险自担。投资有风险、入市需谨慎。

相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧