【风口掘金】光纤概念爆发涨停潮!英伟达财报验证+行业利润暴增468.4%!超级周期如何聚焦?
如果你想更及时地跟踪个股线索,欢迎点击进入群聊,立即加入!>>
8月27日,A股在英伟达强劲财报与国内经济数据双重提振下表现活跃。光纤、CPO等AI算力相关概念板块全线爆发,成为市场最强主线。长飞光纤强势涨停,亨通光电大涨超8%,成交额高居A股第二,市场做多情绪集中在AI基础设施领域。
光纤光缆行业正经历一轮由AI驱动的历史级景气周期,其核心驱动力正在发生根本性切换——从过往依赖国内运营商集采的传统电信周期,转向以AI数据中心高速互联为核心的全球成长赛道。
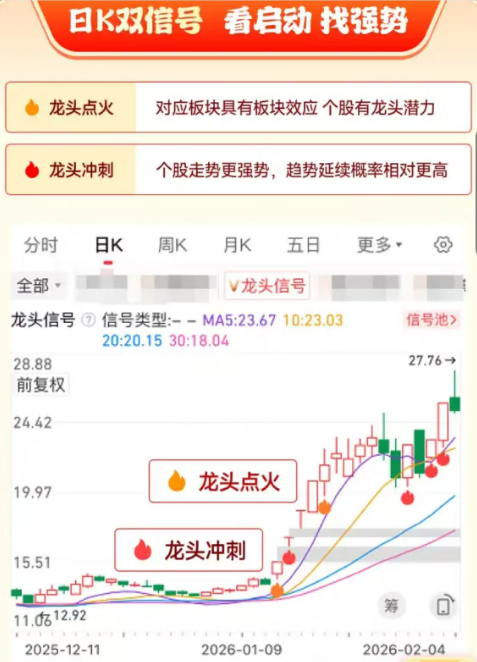
想挑选风口板块龙头的朋友,可以试一下新出的量化多因子选股工具“龙头信号”(点此解锁)!
北京时间8月27日凌晨,英伟达发布2027财年第二财季财报,营收962亿美元,同比增长106%,数据中心收入890亿美元,均超市场预期。更关键的是,公司给出第三财季1080亿美元的营收指引,并明确表示AI算力供给短缺格局至少延续至2028财年末,晶圆产能、HBM存储、机房电力均处于全面紧缺状态。
在产品结构层面,英伟达指出全新量产的Vera Rubin平台将成为明年核心增长引擎,Q3单季即可贡献数据中心20%营收。公司特别强调,数据中心网络营收同比大增近一倍,增速远超计算业务,验证Scale-Up趋势下光互联需求正成为AI系统性能释放的关键变量。
点评:英伟达财报彻底打消市场对算力过剩的疑虑,光互联作为算力释放的“血管”环节,确定性进一步强化。
8月27日,国家统计局公布1-7月全国规模以上工业企业利润数据。在电子及通信设备制造领域中,光纤制造行业利润增速高达468.4%,较上半年的410.4%进一步提速;光缆制造、通信系统设备制造行业利润分别增长62.6%和55.0%。高技术制造业整体利润同比增长50.1%,拉动全部规上工业企业利润增长9.6个百分点。
利润数据暴增背后,是AI数据中心建设带动的结构性需求爆发。从微观层面看,光纤三巨头的半年报已充分验证:长飞光纤上半年归母净利润大增888.88%至29.25亿元,杭电股份归母净利润暴增938.67%,亨通光电光通信业务营收同比增长超130%。
点评:宏观数据与微观业绩形成交叉验证,光纤行业高景气并非“讲故事”,而是扎扎实实的利润兑现。
当前全球光纤市场呈现严重的供需错配格局。需求端,海外四大云厂商持续上调2026年资本开支指引,算力基建具备长期刚性支撑。机构预测,全球数据中心光缆芯公里数占比有望从2025年的12.6%增长至2027年的27.5%。供给端,全球光纤预制棒产能高度集中,扩产周期长达18至24个月,短期供给几乎刚性。
海外巨头动态印证了这一趋势:日本光纤龙头藤仓已宣布提价,部分客户已接受;康宁与Meta等超大规模客户签订长期协议,并与英伟达达成长期合作;普睿司曼与Molex签订55亿欧元高端光纤保供协议。国内方面,商务部自8月14日起对原产于印度的进口单模光纤继续征收反倾销税,实施期限5年,进一步优化了国内竞争格局。
点评:海外巨头的涨价信号与长协订单,确认了光纤“量价齐升”的全球性趋势,国内企业有望在本轮周期中实现份额与利润的双重突破。
二、投资策略
结合机构观点,在当前AI驱动的光纤超级周期中,投资应聚焦三条主线:
第一条:全球份额扩张主线。重点关注在全球光纤预制棒产能中占据核心地位、且已打入海外云厂商供应链的龙头。全球光棒扩产受限,拥有光棒自给能力的企业将最大化受益于涨价周期。
第二条:特种光纤国产替代主线。保偏光纤、空芯光纤等特种产品正从“0到1”走向放量,目前市场由康宁、藤仓等国际巨头主导,国内头部企业的国产替代窗口正在打开,产品单价远高于普通光纤,盈利弹性巨大。
第三条:高景气业绩兑现主线。优先选择半年报已验证高增长、且在手订单充足的标的。利润增速468%的行业beta下,业绩高增的个股有望持续享受估值溢价。
①长飞光纤:全球光纤预制棒龙头,光纤光缆产能实现全球布局,空芯光纤等前沿技术取得突破。半年报归母净利润大增888%,Q2单季利润环比增长390%。
②亨通光电:光纤预制棒产能约3100吨/年,市场份额约24%,具备特种光纤产能优势。光通信业务营收同比增长超130%,牛散章建平新进前十大股东。
③杭电股份:光通信板块为核心增长引擎,上半年归母净利润暴增938.67%。技术上2连板,市场辨识度与弹性兼备。
④中天科技:光纤光缆头部企业,近3日获主力资金净流入排名靠前,在特种光纤与海缆领域具备差异化竞争优势。
⑤烽火通信:通信系统设备制造龙头,受益光纤制造行业高景气传导,近3日获主力资金大幅净流入。
以上个股仅作梳理,不作买卖依据,据此操作风险自担!
风险提示:
产业发展不及预期风险;技术迭代与竞争风险;行业周期波动风险;市场估值与炒作风险。
资料参考:
20260805-开源证券-通信行业点评报告:光纤光缆配置时点已至
免责声明:以上内容由上海九方云智能科技有限公司投资顾问顾钱栋(A0740624100008)编辑整理,仅供参考学习使用,不作为投资建议,据此操作风险自担。投资有风险、入市需谨慎。

相关股票
相关板块
相关资讯

扫码下载
九方智投app

扫码关注
九方智投公众号
头条热搜
涨幅排行榜
上海九方云智能科技有限公司 版权所有
证券投资咨询机构业务机构许可证:ZX0023
办公地址:上海市青浦区徐民东路88号1F(北塔、西北裙、东北裙、南裙)、2F(西北裙、南塔)、3F(北、西北裙、东北裙、南塔)、5F(南、北)、6F(南、北)、7F(南、北)、8F(南、北)、9F(南、北)、10F(南、北)、11F北、12F(南、北)
注册地址:上海市普陀区云岭东路89号12层1202室
 沪公网安备31011802005267号
联系电话:400-719-8899
投诉电话:021-20289058
总经理信箱:xht_sh@newwinner.com.cn



















暂无评论
赶快抢个沙发吧